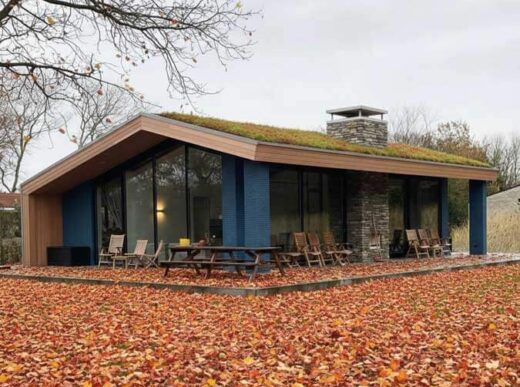
Чем больше сотрудников имеют возможность работать удаленно, не быть привязанный к рабочему месту и офису, тем больше растет спрос на строительство домов.
Молодые люди, семьи начинают выбирать жизнь не в крупном городе, как раньше. А наоборот, ищут участки ближе к лесу, чтобы построить свой дом. И этот тренд сохранит свое влияние. И вот почему:
1. Выгода и доступность
Рост цен на квартиры в крупных городах, особенно, в Москве и Санкт-Петербурге. Это делает менее привлекательной покупку готовой квартиры для молодых людей. В то же время, существуют льготные варианты ипотечных программ и субсидий для тех, кто планирует строить свой дом.
2. Возможность поэтапных вложений
Когда берешь готовую квартиру, сразу нужно иметь достаточно большую сумму для первоначального взноса. При строительстве дома можно это делать постепенно. Сначала купить землю. Оплатить проект. И все это не требует больших вложений сразу.
3. Индивидуальный подход и планировка
Когда мы говорим про дом, сразу же предполагаем не самую маленькую площадь. Если студия в Москве может быть и 20 кв.метров, то небольшой дом будет уже от 50 кв.метров. Дом предполагает и участок земли, сад. В доме проще организовать пространство, которое подходит под стиль жизни и реализовать свои идеи. Кроме того, есть перспективы расширения или перестройки дома и участка, что не сделать в квартире.
4. Экология и качество жизни
Жизнь в доме предполагает близость к природе. Это более экологичный стиль жизни на свежем воздухе и без городского шума. В поселке закрытого типа, например, будет обеспечена и безопасность для детей. Можно отпускать ребенка гулять и не переживать за него.
Сравнение ипотеки и кредита
| Параметр | Ипотека | Кредит (потребительский/залоговый) |
|---|---|---|
| Целевое назначение | Только недвижимость (дом, участок) | Любые цели, в том числе недвижимость |
| Сумма | До 100 млн руб. (обычно 70–80% стоимости объекта) | Обычно до 3–5 млн руб. (без залога), до 15 млн руб. (с залогом) |
| Срок | До 30 лет | До 7–10 лет |
| Ставка | 5–10% (льготные — от 1,9%) | 15–25% (иногда ниже для зарплатных клиентов) |
| Первоначальный взнос | 10–30% | Не требуется (но может быть обеспечительный залог) |
| Объект в залоге | Дом и/или участок | Может быть недвижимость или иное имущество |
| Требования к объекту | Строгие: объект должен соответствовать стандартам банка | Практически отсутствуют |
| Оформление | Дольше, больше документов, обязательное страхование | Быстрее, меньше документов |
| Ежемесячный платеж | Ниже за счет длинного срока | Выше из-за короткого срока и высокой ставки |
Что выгоднее: ипотека или кредит?
Если говорить про ипотеку сегодня, то получается более выгодным вариантов строить дом с земельным участком, чем покупка квартиры в новостройке.
Ставки по ипотеке ниже, чем по кредиту. Если мы говорим про значительную сумму и срок, то кредит выйдет значительно дороже.
Кредит могут не дать на тот же срок, что и ипотеку. Ипотека предполагает, что вы можете купить более дорогой объект, а платить за него в течение 20-30 лет небольшими платежами.
Можно вернуть налоговый вычет на часть уплаченных процентов по ипотеке.
Господдержка, льготы. По ипотеке доступны различные варианты: семейная или сельская ипотека с более низкими процентными ставками (от 1,9 до 6%).
В каких случая стоит рассмотреть кредит на дом?
Кредит будет более целесообразным, если вы берете деньги на небольшой срок и не самую крупную сумму. К примеру, когда не хватает небольшой суммы до половины стоимости участка или дома.
Не одобрили ипотеку, или ипотека не подходит под требования банка (проблемы с оформлением участка, проблематичная сделка).
Нет первоначального взноса на ипотеку.
Нужно быстро оформить сделку. Вы знаете, что это выгодный вариант и надо купить сейчас. Ипотеку могут одобрять дольше, чем кредит.
Минусы кредита:
Высокие ставки и больше переплата за пользование кредитом.
Сумма кредита ограничена. На покупку полноценного дома с большим участком в хорошем районе может не хватить.
Что стоит знать прежде, чем взять ипотеку на дом
В банках строгие требования к объектам, которые они рассматривают. Участок должен быть под ИЖС, с межеванием, коммуникациями, без обременений. И чтобы дом был в хорошем состоянии, пригоден для проживания.
Пока ипотека не будет погашена, дом будет в залоге у банка.
Заявку на ипотеку банк рассматривает не быстро. И могут возникать дополнительные расходы на страхование объекта, госпошлины, оценку, получение документов).
Рассмотрев все за и против, особенности ипотеки и кредита на дом, можно сделать однозначный вывод, что для покупки дома с участком выгоднее брать ипотеку. Это выйдет дешевле. Можно рассчитывать на полную стоимость дома и участка и платить комфортную сумму в месяц. Если же речь идет о небольшой сумме и на короткий срок, то стоит обратиться за кредитом в банк.